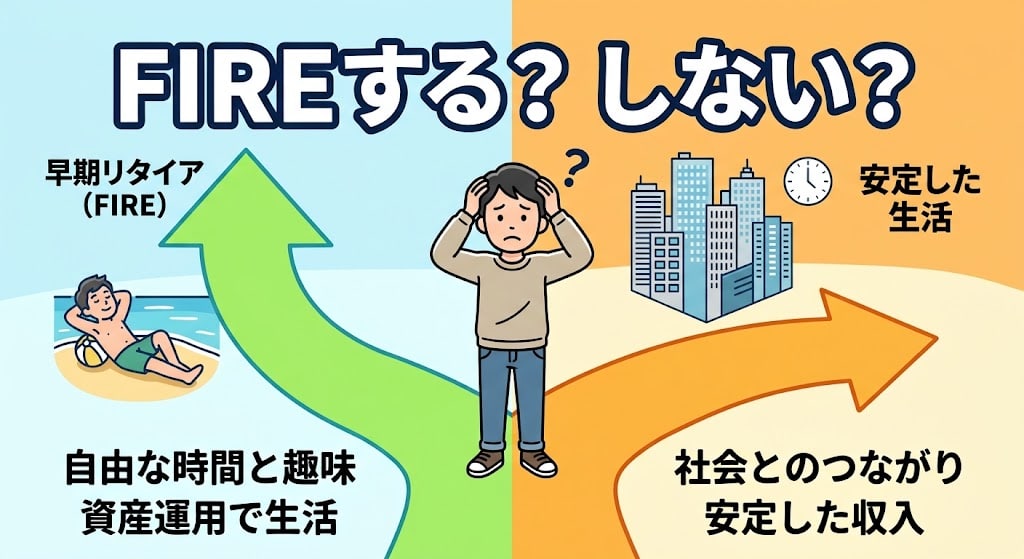
55歳で資産3,000万円。
「それなら、もうFIREできるんじゃない?」
そう思う人もいるかもしれません。
ネットを見ると、3,000万円くらいでFIREしている人はけっこういます。
もっと少ない資産で会社を辞めた人もいるし、休職したり、思い切って転職した人もいます。
前にFIREするにはいくら必要?とも書きました。
僕も最近、そういう人たちを見ると、
「自分も会社を辞めてもいいんじゃないか」
と思うことがあります。
実は、FIREしたいというより、今の会社を辞めたい。
これが本音に近いです。
でも、まだ辞めていません。
3,000万円あっても、会社を辞めるのは怖い
今の職場で、かなりしんどいことが続いている。何よりも立場が上になると本当に面倒ごと増える。
家族からも、「そんなに辛いなら、もう辞めてもいいんじゃない?」
と言われている
それでも、なかなか辞められない。
子供はまだ成人していない。
そして何より、毎月の給料がなくなるのが怖い。
3,000万円あったとしても、定期収入がなくなるのはやっぱり不安。
株式市場がどうなるかもわからない。
大きな支出が突然必要になるかもしれない。
以前、金融庁のシミュレーションを使ってみたところ、数字上は大丈夫。
でも、
人生はシミュレーション通りにはいかない。
5,000万円が一つの目安?
以前の記事でも書きましたが、僕の場合、5,000万円くらいが一つの目安なのかなと思う。
もちろん、5,000万円あれば絶対安心というわけではありません。
それでも、3,000万円と5,000万円では、気持ちの余裕がかなり違うと思います。
だから今は、
「あと2,000万円貯めてから辞める」
くらいの気持ちでいます。
……とはいえ、今の仕事をあと何年も続けられるのか。
そこも悩ましいところです。
完全なFIREじゃなくてもいい
最近は、少し考え方も変わってきました。
別に完全なFIREをしなくてもいいんじゃないか。
会社を辞めて、週に何日か働く。
あるいは、あまり縛られない仕事で年収300万~500万円くらい稼ぐ。
そして足りない分を、資産から少しずつ取り崩す。
そんな生活でもいいのかもしれません。
仕事を辞めることより、仕事に人生を支配されないこと。
僕が欲しいのは、そっちなのかもしれません。
3,000万円あるから、辞めることを考えられる
それでも、ここまで考えられるのは、
今、3,000万円の資産があるからです。
もし資産がほとんどなかったら、
「仕事が辛いから辞めたい」
と思っても、辞めるという選択肢すら持てなかったと思います。
給料がなくなったら生活できない。
だから、どんなに辛くても働き続ける。
そんな状態だったら、逆に潰れていたかもしれません。
そう考えると、これまでコツコツ資産を作ってきたことには、大きな意味があったと思います。
まだ、会社は辞めない
結局、僕はまだ会社を辞めていません。
3,000万円あっても、やっぱり怖い。
家族のこともあるし、将来の支出も気になる。
世間体だって、まったく気にならないわけではありません。
だから今のところは、5,000万円を一つの目安にしながら、もう少し働こうと思っています。
でも、以前とは一つだけ違います。
「辞める」という選択肢を、現実的に考えられるようになった。
これは大きいです。
3,000万円は、僕にとってFIREするためのお金ではなく、
「もし会社を辞めても、なんとかなるかもしれない」と思えるためのお金
なのかもしれません。
まだ答えは出ていません。
でも、いつか会社を辞めるかもしれない。
そのときに慌てないためにも、もう少し資産を作っておこうと思います。
関連記事
コメント