55歳、資産3,000万円。
数字だけを見ると、「もうそんなに心配しなくてもいいんじゃない?」と思われるかもしれない。
自分でも、そう思うことはある。
家のローンはない。
欲しい車があるわけでもない。
子どもの教育費も、ある程度は準備できている。
それでも、なぜかお金を使うのが怖い。
年金が出るまでの収入がなくなるのが怖い
一番大きいのは、やっぱりこれだと思う。
今は会社から給料が入ってくる。
でも、もし早期退職したら、その収入がなくなる。
年金が出るまでの間、資産を取り崩して生活することになる。
3,000万円あるとはいっても、毎月そこからお金が出ていくと思うと、やっぱり不安になる。
「本当に大丈夫なのか?」
そう考えてしまう。
この先、資産がどうなるかは誰にもわからない
株もある。
金もある。
ビットコインも持っている。
でも、これらが10年後、20年後にどうなっているかなんて誰にもわからない。
今は3,000万円あっても、相場が大きく下がれば資産は減る。
「今の3,000万円が、ずっと3,000万円のまま」とは限らない。
これも、お金を使うことをためらう理由になっている。
予定外のお金がかかるかもしれない
もしかしたら、家の修理が必要になるかもしれないし(必ずかかるだろう)、車が突然壊れるかもしれない。
事故や、予想もしなかった出費があるかもしれない。
そう考えると、
「これくらいなら使ってもいいだろう」
と思っても、なかなか使えない。
仕事を辞めてもいい。でも、なぜか辞められない
実は、もう早期退職してもいいんじゃないかと思うこともある。
でも、なぜか辞められない。
もちろん、お金の問題もある。
でも、それだけではない気がしている。
「55歳で会社を辞めました」
と人に言うことへの抵抗感。
「まだ働いている人が多いのに、自分だけ辞めていいのか」
という気持ち。
子どものことを考えても、まだ働いているほうがいいのではないかと思ってしまう。
結局、自分は世間体を気にしているのかもしれない。
行動経済学で考えると
これって、日本人の心配性な性格だけなのだろうか。
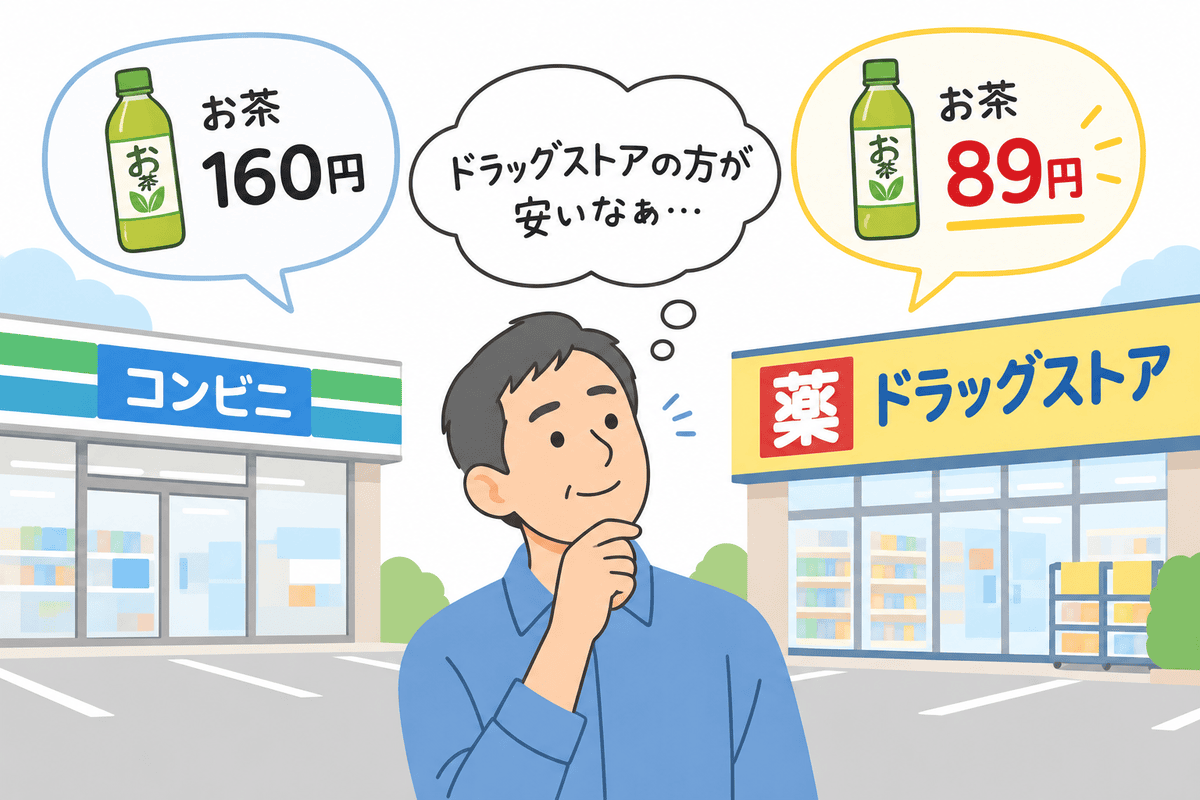
行動経済学には、**「損失回避」**という考え方がある。
人は、得をする喜びよりも、損をする痛みを強く感じやすい。
100万円使って楽しいことをするより、
「100万円減って、あとで困ったらどうしよう」
と考えてしまう。
さらに、今の状態を変えたくない**「現状維持バイアス」**もある。
仕事を辞める。
資産を取り崩す。
生活を変える。
そう考えると、
「とりあえず今まで通り働いておこう」
となる。
結局、悩みはつきない
資産が3,000万円あれば、お金の不安はなくなると思っていた。
でも、実際はそうでもない。
お金がなかったときは、
「もっとお金があれば安心できる」
と思っていた。
そして3,000万円になった今は、
「このお金を減らしたくない」
と思っている。
結局、資産額だけでは不安はなくならないのかもしれない。
そして、今も仕事を続けているのは、単純にお金のためだけではなく、世間体や周りからどう見られるかを気にしているからなのかもしれない。
55歳、資産3,000万円。
それでも、お金を使うのは怖い。
人間の不安というのは、資産額だけでは解決しないものなのだと思う。
コメント