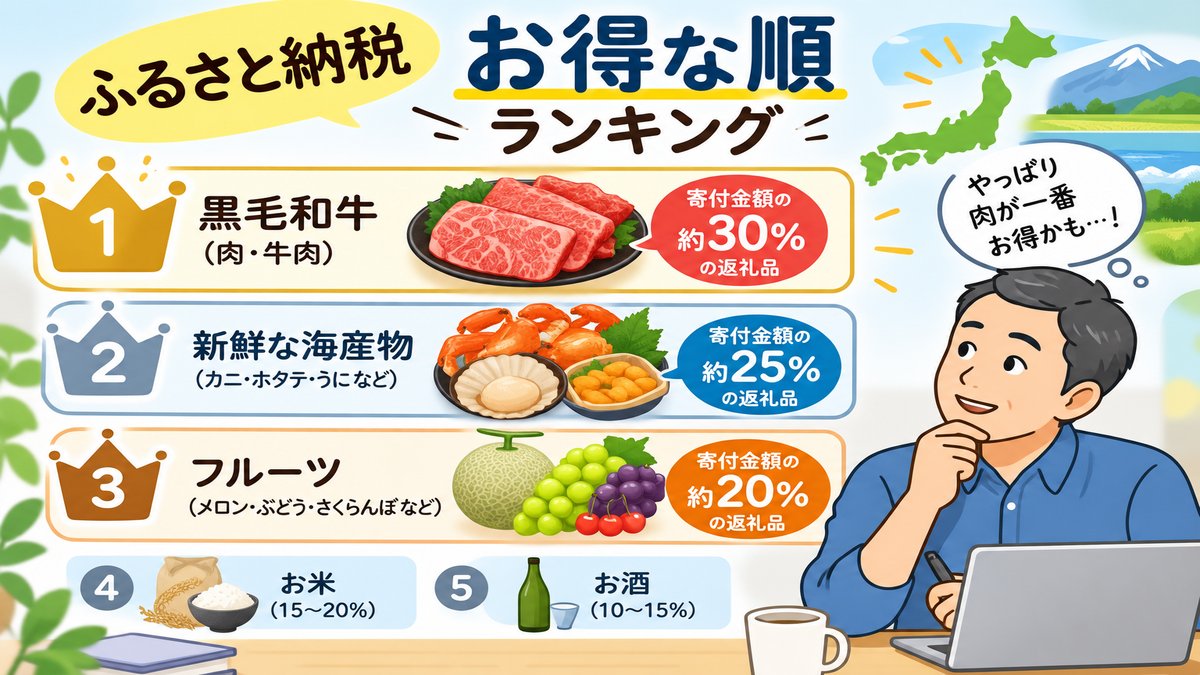
「今年もそろそろふるさと納税やらないと!」
周りからも聞くし、ネットでも、よく見かけます。
仕組みもなんとなく知っています。
でも、私は今のところやっていません。
というか、「そんなに得なの?」と思ってしまってる自分がいる・・・。
そもそも、最初に数万円払わないといけないところが納得できない。
ふるさと納税って、どんな仕組みか。
例えば、5万円ふるさと納税したとします。
控除の上限額以内なら、ざっくり言えば、
- 最初に払うお金 → 5万円
- 返礼品 → 最大1万5,000円相当
- 後から税金から控除 → 4万8,000円
- 実質的な自己負担 → 2,000円
という仕組みです。
つまり、
5万円払う
↓
4万8,000円分は税金から控除される
↓
実質2,000円の負担
↓
返礼品がもらえる
ということ。
だから、
「実質2,000円で1万5,000円相当のお肉がもらえる」(あくまで例として)
と聞けば、確かにお得です。
※もちろん、控除できる上限額の範囲内であることが前提です。
でも、本当に1万5,000円得したの?
ここが私の疑問です。
例えば1万5,000円相当のお肉が返礼品だったとします。
確かに、お肉はもらえます。
でも私は、「これ本当に1万5,000円のお肉なの?」
と思ってしまう。
ふるさと納税をしなければ、そもそも買わなかったかもしれない。
そう考えると、
「1万5,000円のものを2,000円で買ったから、1万3,000円得した」
とは、どうしても思えないのです。
先に数万円払うのも、どうも気になる
もう一つ気になるのが、キャッシュアウトです。
5万円のふるさと納税なら、まず自分の口座から5万円が出ていきます。
もちろん、後から税金が控除されます。
でも、今5万円がなくなる。
この感覚が、私はどうも好きではありません。
「最終的には2,000円の負担なんだからいいじゃないか」
と言われれば、その通りです。
でも、税金が安くなったことは、返礼品のように目に見えるわけでもありません。
恐らく行動経済学でいう「損失回避」バイアスが働いて「将来得することより、今の損失を気にする」ことになってるんだろうなと思うのですが、それでもちょっと納得できないのです。
投資のように、後で上がる可能性がある訳でもありません。
そもそも欲しいものがない
これも大きいです。
ふるさと納税の返礼品を見ても、
「これ、どうしても欲しい」
というものが、それほどありません。
お米や肉、魚、果物、日用品。
いろいろあります。
でも、ふるさと納税をするために、
「何か欲しいものを探す」
というのが、どうも違う気がします。
本当に得するふるさと納税って何なんだろう?
ふるさと納税が、制度としてお得なのはわかります。
普段から買っているお米やお肉を返礼品に選ぶなら、確かに合理的です。
でも、
「得だから何かもらおう」
となると、私は少し違うと思っています。
私にとっては、
「得だから買う」のではなく、「欲しいから買う」
ほうが大事です。
だから、今のところふるさと納税はやっていません。
いつか、
「これなら普通にお金を払ってでも欲しい」
と思える返礼品が見つかったら、そのときはやってみようと思います。
今はまだ出逢ってないだけかもしれません。
コメント