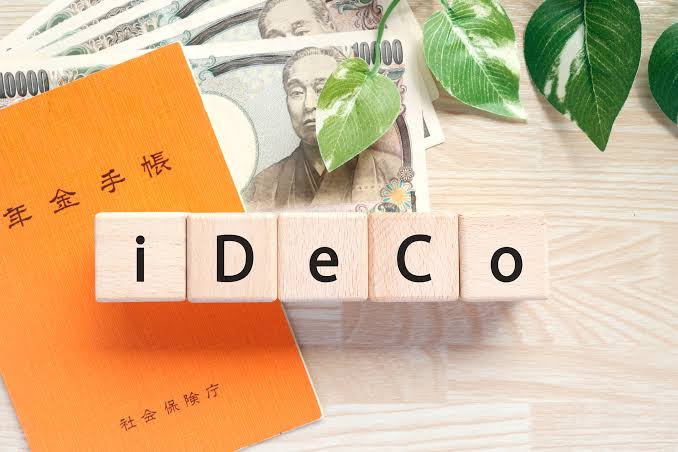
NISAはやっています。でも、iDeCoはやってません。
同じ非課税の仕組みなのに、なぜiDeCoはやらないのか。
自分の中では理由がはっきりしているので、今回はそれを書いておきます。
理由その1:引き出せるのが「年金」としてだけ
iDeCoは60歳になるまで引き出せません。しかも引き出すときも、基本的には年金として少しずつ受け取る仕組みになっています。
NISAなら、必要になったときに必要な分だけ売って現金化できます。でもiDeCoは、いざというときにまとまったお金として自由に動かせない。
この「自由度のなさ」が、自分にはどうしても引っかかりました。
理由その2:会社への申請が、転職のたびについてまわる
iDeCoに加入するには、会社側に書類を用意してもらう必要があります。証明書のようなものを申請して、記入してもらって、また提出して……というやり取りが発生します。
しかも厄介なのは、これが一度きりでは終わらないことです。自分のように何度か転職をしていると、転職のたびに、またこの手続きをやり直すことになります。
- 会社が変わったら手続き
- また証明書、また申請
この「転職のたびにリセットされる面倒さ」が、腰を重くした一番の理由かもしれません。
NISAは証券口座さえ作れば自分だけで完結するのに対して、iDeCoは会社を巻き込む分、そして転職のたびに繰り返す分、負担が重く感じました。
「そのうちやろう」と思っているうちに、50歳過ぎて、もういいかなと思ってしまいました。
理由その3:そんなに生きると思えない
結構正直な理由として書いておきます。
自分の家系、あまり長生きしてない(笑)。
iDeCoは60歳や65歳以降、年金として少しずつ受け取っていく仕組みです。でも、そんなに長い期間、少しずつ受け取り続けることになるのか、そこまで考えてiDeCoまで資産を振り分ける必要があるのかなと。
それなら、今使える形で投資して、必要なときにまとめて動かせるお金のほうが、自分には合っている。そう考えるようになりました。
もちろん、iDeCoには税制上のメリットもあると聞きますし、人によっては合う仕組みだと思います。むしろ若い人ほど、非課税で長く積み立てられる恩恵は大きいので、やったほうがいいとさえ思います。自分も30代位でiDeCoができてたらやってたかも。
ただ、自分のように転職を繰り返すタイプだと、そのたびに手続きが発生するのが正直しんどい。これから始める人は、その手間も見込んだ上で考えてみるといいかもしれません。あくまでこれは、自分がなぜ手を出さなかったか、という記録です。
コメント