もっと若い頃から投資してれば・・・と皆さん思ってませんか?
自分はそう思ってます。20代からやってたら間違いなく今頃FIRE・・・できてた、ハズ(たらればですが・笑)。
若い頃「投資を始めたいけど、お金がない」
自分はそう思ってた上に、投資をうさんくさく思ってました。
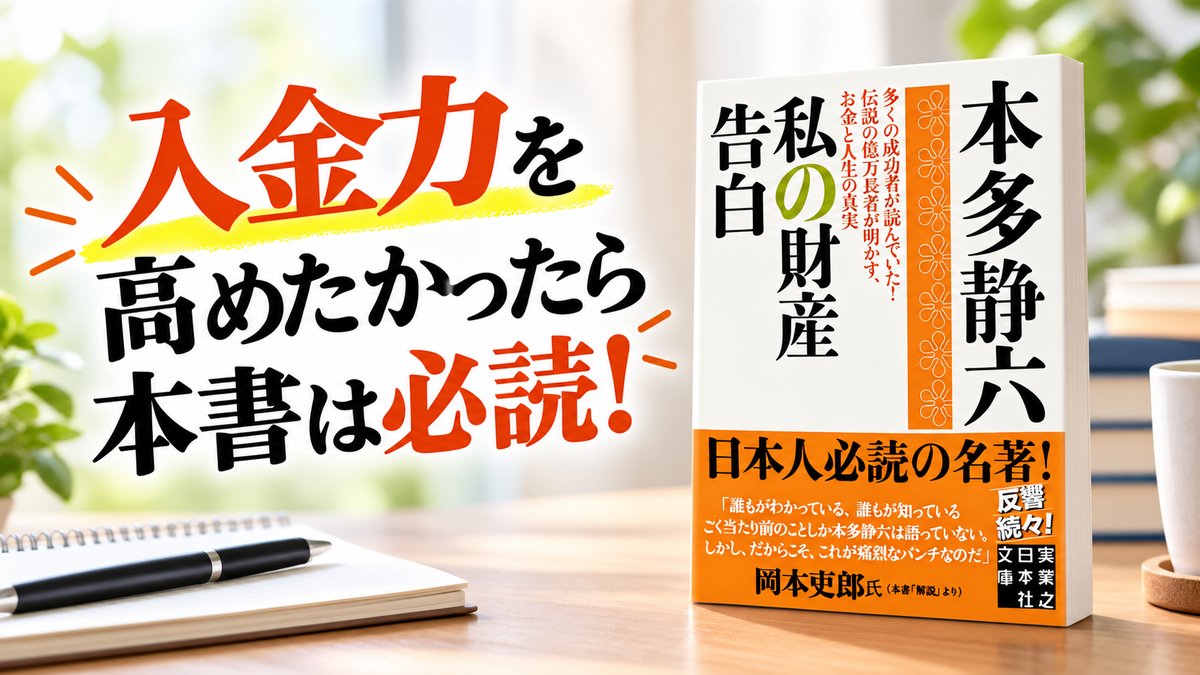
そんな人に読んでほしいのが、本多静六の『私の財産告白』です。
この本を読んで大きく首肯したのが、**「お金が余ったら投資する」のではなく、「最初に投資するお金を確保しておく」**という考え方でした。
「投資するお金がない」から、投資できない?
例えば、給料が30万円だったとします。
家賃、食費、スマホ代、光熱費などを払って、残ったお金で買い物や外食をする。
そして月末になって、
「今月も投資できなかったな」
となる。
これ、よくある話だと思います。
でも本多静六の考え方は逆です。
給料をもらったら、最初に貯蓄(投資分)のお金を分ける。
そして、残ったお金で生活する。
「余ったら貯金」ではなく、「先に貯蓄する」。
今でいう「先取り貯蓄」に近い方法です。
本多静六の「4分の1天引き法」
本多静六が実践したのが、収入の4分の1を先に取り分ける方法です。
例えば月30万円なら、
30万円 × 4分の1 = 7万5,000円
です。
給料が入ったら、7万5,000円を先に貯蓄に回してしまう。
残った22万5,000円で生活します。
「そんなの無理だよ」と思うかもしれません。
実際、私もそう思います。
給料が増えれば、欲しいものも増える。
生活水準も上げたくなる。
その中で毎月4分の1を取り続けるのは、簡単なことではありません。
だからこそ、この方法を実際に続けて財産を築いた本多静六の言葉には説得力があります。
まずは「投資するお金」を作る
今はNISAや投資信託など、投資を始めるための環境が整っています。
「何を買えばいいのか?」という情報も、インターネットですぐに見つかります。
でも、その前に考えたいのが、
「毎月いくら投資できるのか?」
ということです。
最初から4分の1を投資する必要はありません。
月5,000円でもいい。
月1万円でもいい。
月1万円なら、1年間で12万円です。
「たった1万円」と考えるのではなく、
「毎月1万円を投資する仕組みを作った」
と考える。
この違いは大きいと思います。
今日からできることは簡単です。
給料が入ったら、まず5,000円でも1万円でも別の口座に移してみる。
そして、そのお金を将来のためのお金として扱う。
「余ったら投資」という考え方をやめるところからです。
50代になって読むと「もっと早く知りたかった」
50代になった今、この本を読むと、
「もっと早く知っておけばよかった」
と思います。
20代や30代の頃に、毎月1万円でも2万円でも貯蓄(投資)に回し、長く続けていたらどうだっただろう。
そんなことを考えてしまいます。
もちろん、過去には戻れません。
でも、今から始めることはできます。
資産形成というと、株価が何倍になったとか、いくら儲かったとか、派手な話に目が行きがちです。
でも本多静六が教えてくれるのは、もっと地味な方法です。
収入の一部を残す。
そのお金を運用する。
そして、それを長く続ける。
結局、資産形成の基本はコツコツ継続なのかもしれません。
実は、後半がもっと面白い
『私の財産告白』を読んで意外だったのが、後半です。
前半は財産形成の話ですが、後半になると仕事や人間関係についての話が増えてきます。
これが、今読んでも面白い。
人にどう接するか。
職場でどう振る舞うか。
仕事にどう向き合うか。
こうした話の中には、現代のハラスメント対策や「心理的安全性」と重なる部分もあります。
昭和の初めに書かれた本なのに、今の職場について考えさせられる。
単なるお金の本ではないところも、この本の魅力だと思います。
「投資するお金がない」と思ったら
『私の財産告白』を読んで思ったのは、投資は大きなお金を持っている人だけがするものではないということです。
月5,000円でも1万円でもいい。
まず先に取り分ける。
そして、それを続ける。
投資を始めたいけれど、「お金がないから」と諦めている人。
特に若い人には、一度読んでみてほしい本です。
私自身、もっと早く読んでおけばよかったと思っています。
『私の財産告白』
※このリンクはAmazonアソシエイト・プログラムのリンクです。
楽天BOOKSはこちらから

コメント